
被相続人の子供が死亡している場合・被相続人に養子がいる場合
被相続人の子供は第一順位で相続人となります。ただし、既に子供が死亡しているときや相続権を失っているときは、孫が子供に代わって相続人となります。これを「代襲相続」といいます。
代襲相続や養子がいる場合は、次の例1や例2のような取扱いとなります。
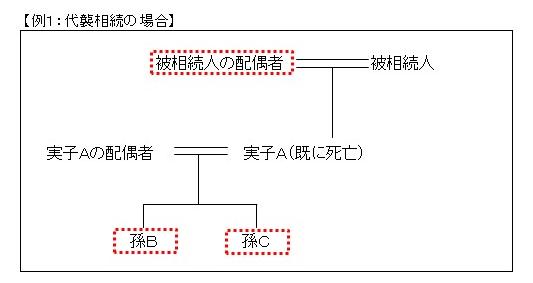
【例1:代襲相続の場合】
本来であれば、「被相続人の配偶者」と「実子A」の2名が被相続人の法定相続人となるところ、相続開始時に「実子A」が既に死亡しているため、孫B及び孫Cが実子Aを代襲して相続人となります。上図の場合は、「被相続人の配偶者」、「孫B」及び「孫C」の3名が法定相続人となります。
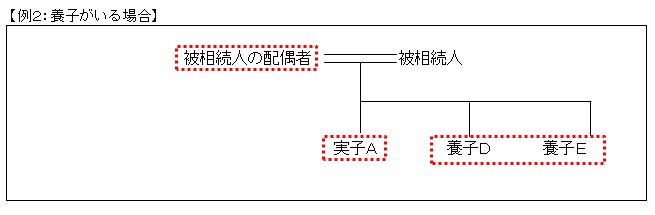
【例2:養子がいる場合】
上図の場合は、「被相続人の配偶者」及び「実子A」のほか「養子」の数を1名とし、合計3名が法定相続人となります。
(注1) 被相続人に養子がいる場合、法定相続人の数に含める養子の数は、①実子がいるときは1人、②実子がいないときは
2人までとなります。
(注2) 特別養子縁組により養子となった人、被相続人の配偶者の実子で被相続人の養子となった人、被相続人の実子若しく
は養子又はその直系卑属が相続開始前に死亡し、又は相続権を失ったためその人に代わって相続人となったその人の
直系卑属(孫やひ孫)は、実子とみなされます。
