
被相続人の兄弟姉妹が死亡している場合
被相続人の兄弟姉妹は第三順位で相続人となります。ただし、既に兄弟姉妹が死亡しているときや相続権を失っているときは、その兄弟姉妹の子供(おい、めい)が相続人となり、次の例のような取扱いとなります。
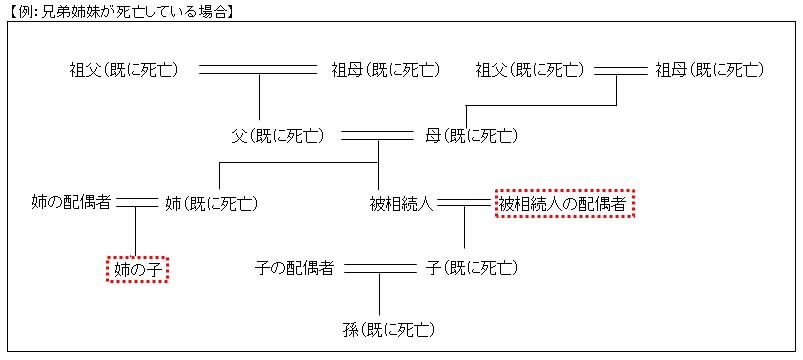
【例:兄弟姉妹が死亡している場合】
上図の場合は、「被相続人の配偶者」及び「姉の子」の合計2名が法定相続人となります。
被相続人の兄弟姉妹は第三順位で相続人となります。ただし、既に兄弟姉妹が死亡しているときや相続権を失っているときは、その兄弟姉妹の子供(おい、めい)が相続人となり、次の例のような取扱いとなります。
【例:兄弟姉妹が死亡している場合】
上図の場合は、「被相続人の配偶者」及び「姉の子」の合計2名が法定相続人となります。
