
「相続時精算課税適用財産の入力」画面の入力例
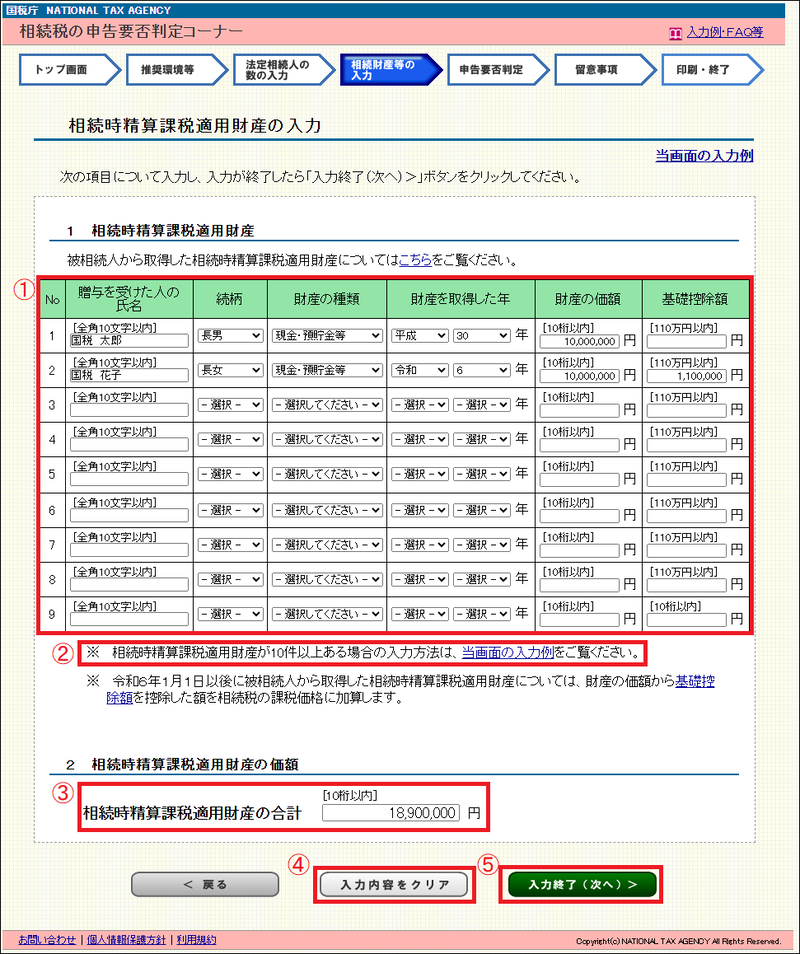
① 「贈与を受けた人の氏名」は、相続時精算課税適用者の氏名を入力します。
「続柄」は、贈与を受けた人の続柄をプルダウンから選択します。
「財産の種類」は、相続時精算課税適用財産の種類をプルダウンから選択します。
「財産を取得した年」は、相続時精算課税適用財産を取得した年をプルダウンから選択します。
「財産の価額」は、相続時精算課税適用財産の価額(贈与の時の価額)を入力します。
「基礎控除額」は、贈与税の申告書等で相続時精算課税適用財産から控除した基礎控除額を入力します。
② 相続時精算課税適用財産が10件以上ある場合は、「No.1」から「No.8」欄までは1件ずつ入力し、「No.
9」に9件目以降の相続時精算課税適用財産をまとめて入力します。なお、この場合の入力方法は以下のとおりです。
・「贈与を受けた人の氏名」は、「国税太郎 外○人」などと入力します。
・「続柄」は、プルダウンから「その他」を選択し、表示されたテキストボックスには「その他」と入力します。
・「財産の種類」は、プルダウンから「その他の財産」を選択します。
・「財産を取得した年」は、相続時精算課税適用財産を取得した年で一番新しい年をプルダウンから選択します。
※例えば、令和5年と令和6年に相続時精算課税適用財産を取得している場合は「令和6年」を選択します。
・「財産の価額」は、9件目以降の相続時精算課税適用財産の価額を合計して入力します。
・「基礎控除額」は、9件目以降の基礎控除額を合計して入力します。
③ 「No.1」から「No.9」欄の金額の合計が表示されます。既に、全ての相続時精算課税適用財産の金額及び
基礎控除額がお分かりの場合は、金額を「合計」欄に直接入力することもできます。
直接入力した金額と「No.1」から「No.9」欄の金額が一致しない場合は、確認のメッセージが表示されま
すので入力内容を確認します。
④ 「入力内容をクリア」ボタンをクリックすると、「1 相続時精算課税適用財産」及び「2 相続時精算課税適用
財産の価額」欄の入力内容が全て削除されます。
「No.1」から「No.9」欄の入力内容を項目ごとに削除したい場合は、それぞれの金額等を削除します。
⑤ 入力が終了し、内容に誤りがなければ、「入力終了(次へ)>」ボタンをクリックします。
