
「土地等の入力」画面の入力例
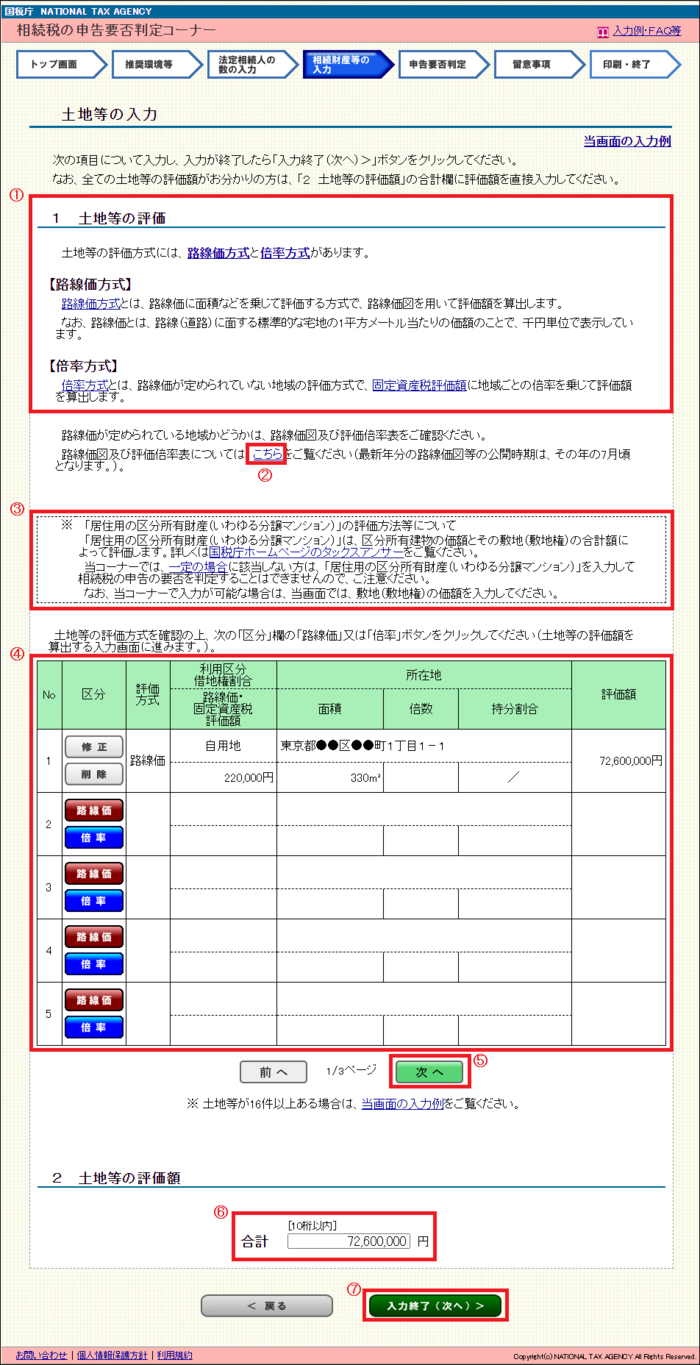
① 土地等の評価方式について説明していますので内容をご確認ください。
② 「こちら」をクリックすると、国税庁ホームページの「路線価図及び評価倍率表」をご覧いただけます。
③ 居住用の区分所有財産(いわゆる分譲マンション)の評価方法について説明しています。居住用の区分所有財産(いわ
ゆる分譲マンション)は、区分所有建物の価額とその敷地(敷地権)の価額によって評価します。
「土地等の入力」画面では、敷地(敷地権)の価額の入力を行います。具体的な入力例は、「こちら」をクリックして
ご覧ください。
なお、当コーナーでは、一定の場合に該当しない方は、居住用の区分所有財産(いわゆる分譲マンション)を入力して
相続税の申告の要否を判定することはできませんので、ご注意ください。
④ ①で土地等の評価方式を確認後、路線価方式の場合は、「区分」欄の「路線価」ボタンをクリックし、倍率の場合は、
「倍率」ボタンをクリックします。
それぞれの評価方式の入力画面で入力が終了すると、「路線価」及び「倍率」ボタンが「修正」及び「削除」ボタンに
変わり、入力内容が表示されます。表示された入力内容を確認し、修正又は削除する場合は、それぞれのボタンをクリッ
クします。
⑤ 土地等が6件以上ある場合は、「次へ」ボタンをクリックし、6件目以降を入力します。
なお、土地等は最大15件まで入力できます。
⑥ 「1 土地等の評価」の評価額の合計が表示されます。既に、全ての土地等の評価額がお分かりの場合は、その評価額
を「合計」欄に直接入力することもできます。
直接入力した評価額と「1 土地等の評価」の評価額が一致しない場合は、確認のメッセージが表示されますので入力
内容を確認します。
なお、次のいずれかに該当する場合は、当コーナーの「小規模宅地等の特例(特例居住用宅地等)の適用」を受ける場
合のシミュレーションは、ご利用できませんのでご注意ください。
・ 「土地等の入力」画面の入力が無い場合
・ 「土地等の入力」画面で、入力した土地等の利用区分が「自用地」及び「借地権」以外の場合
・ 土地等ごとの各評価額を算出せずに合計欄に金額をまとめて入力している場合
・ 土地等ごとの各評価額の合計と合計額欄の金額一致していない場合
⑦ 入力が終了し、内容に誤りがなければ、「入力終了(次へ)>」ボタンをクリックします。
※ 土地等が16件以上ある場合
全ての土地等の評価額がお分かりの場合は、評価額を「2 土地等の評価額」の「合計」欄に直接入力することによ
り、申告要否の判定を行うことができます。ただし、その場合は、当コーナーの「小規模宅地等の特例(特定居住用宅
地等)」の適用を受ける場合のシミュレーションは、ご利用できませんのでご注意ください。
